Domain kaufentscheidungsprozess.de kaufen?
Wir ziehen mit dem Projekt
kaufentscheidungsprozess.de um.
Sind Sie am Kauf der Domain
kaufentscheidungsprozess.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaufentscheidungsprozess.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
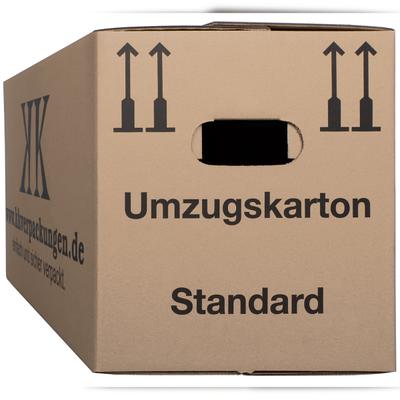
KK Verpackungen 25 neue UK Umzugskartons Umzugkarton NEUWARE Versandkosten FREIAbmessung: 634 x 290 x 326 mm (L x B x H) Qualität: 1 Wellig - C-Welle Traglast: 20-30 kg Farbe: Braun Gewicht: 0,60 kg Gurtmaß: 198 cm Paletteneinheit: 200 Stück Schmetterlingsboden für bessere Stabilität Kein Klebeband notwendig Großes...48,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCI Flexmörtel S1, verformungsfähiger Fliesenkleber, Flexkleber, 20 kg auf Palette **Versandkosten PLZ-abhängig**ACHTUNG: Europalette(n) im Tausch muss/müssen bei Anlieferung vorhanden sein. Ansonsten muss/müssen die Europalette(n) hier mit erworben werden. Unser PCI Flexmörtel S1 ist ein verformungsfähiger Fliesenkleber, Flexkleber für alle keramischen Beläge. Er ist wasserfest und temperaturbeständig und daher universell im Innen- sowie im Außenbereich, an Wand und Boden einsetzbar. Er leistet eine verformungsfähige Verklebung von Fliesen, Naturwerksteinen und Keramik auf Zementestrichen, Heizestrichen, Gussasphalt sowie allen zement- und gipsgebundenen Verlegeüntergründen, in Schwimmbecken und Beckenumgängen, Nassräumen und Kühlhäusern und vielem mehr. Der PCI Flexmörtel S1 ist für Kleberbettdicken von 1 - 10 mm geeignet und sehr emissionsarm. Einsatzgebiete: für innen und außen für Wand und Boden für verformungsfähige Verklebung von Fliesen und Platten für Belegung von Zementestrichen ab einer Restfeuchte 4% CM für Verlegung von Keramik auf allen PCI Verbundabdichtungen für Verlegung auf Heizestrichen für Verlegung in Schwimmbecken, Beckenumgängen, Nassräumen und Kühlhäusern für Verlegung auf Gussasphalt (nur Innenbereich) sowie allen zement- und gipsgebundenen Verlegeuntergründen, Glas- und Porzellanmosaik, festhaftende PVC-Beläge und alte Keramikbeläge für Verlegung von Polyurethanschaum-Platten an erdberührten Kellerwänden (Perimeterdämmung) auf Putz, Beton, Mauerwerk und Dichtschlämmen für Mineralfaserplatten (z.B. Isover oder Rockwool) für gesägte Hartschaumplatten (z. B. Styropor oder Hostapor) für extrudierte Hartschaumplatten (z.B. Styrodur) zum Ausbessern und Ausgleichen kleinerer Unebenheiten auf Wand- und Bodenflächen, vor der Verlegung von Fliesen und Platten Eigenschaften: entspricht C2TE S1 nach DIN EN 12 004 und41,49 €*Versand: 150,00 €Sichere Weiterleitung zum Anbieter


-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **


Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Sicherheitstechnische Kontrolle - STK - inkl. VersandkostenDer Klassiker: Einsenden & prüfen lassen Dies ist unsere kostengünstigste Variante für die Sicherheitstechnische Kontrolle (STK) gemäß § 12 MPBetreibV. Sie senden uns Ihr Gerät zu, wir prüfen es in unserer Fachwerkstatt und schicken es umgehend zurück. So funktioniert es: Sie erhalten von uns ein Versandlabel. Sie verpacken Ihren AED sicher und senden ihn inkl. Begleitschreiben an uns. Wir führen die Prüfung nach Herstellervorgaben durch. Nach erfolgreicher Prüfung erhalten Sie das Gerät inkl. Prüfprotokoll und neuer Plakette zurück. Wichtig: Während der Versand- und Prüfzeit haben Sie keinen Defibrillator vor Ort. Wenn Sie eine lückenlose Absicherung benötigen, empfehlen wir unsere Variante mit Leihgerät. Im Preis enthalten: Hin- und Rückversand STK-Prüfung inkl. Protokoll & Plakette Erinnerungsservice für den nächsten Termin ...165,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheitstechnische Kontrolle - STK - inkl. Versandkosten und LeihgerätLückenlose Sicherheit: Prüfung mit Leihgerät Mit diesem Service gehen Sie auf Nummer sicher: Ihr Standort bleibt durchgehend geschützt, auch während Ihr eigentlicher Defibrillator zur Prüfung bei uns ist. Ideal für Unternehmen und öffentliche Einrichtungen, die keine Sicherheitslücke riskieren möchten. So funktioniert es: Wir senden Ihnen vorab ein funktionstüchtiges Leihgerät zu. Sie tauschen die Geräte aus und senden uns Ihren zu prüfenden AED im Karton des Leihgerätes zu (Versandlabel liegt bei). Wir führen die Prüfung durch und senden Ihnen Ihren AED inkl. Prüfprotokoll und neuer Plakette zurück. Sie tauschen die Geräte aus und senden uns das Leihgerät zurück. Ihr Vorteil: 0 Tage ohne Schutz: Sie bleiben jederzeit einsatzbereit. Kein Stress mit Verpackungsmaterial (nutzen Sie einfach unseren Karton). Inklusive aller Versandkosten, Protokolle und Plake...236,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KK Verpackungen 25 neue UK Umzugskartons Umzugkarton NEUWARE Versandkosten FREIAbmessung: 634 x 290 x 326 mm (L x B x H) Qualität: 1 Wellig - C-Welle Traglast: 20-30 kg Farbe: Braun Gewicht: 0,60 kg Gurtmaß: 198 cm Paletteneinheit: 200 Stück Schmetterlingsboden für bessere Stabilität Kein Klebeband notwendig Großes...48,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
PCI Flexmörtel S1, verformungsfähiger Fliesenkleber, Flexkleber, 20 kg auf Palette **Versandkosten PLZ-abhängig**ACHTUNG: Europalette(n) im Tausch muss/müssen bei Anlieferung vorhanden sein. Ansonsten muss/müssen die Europalette(n) hier mit erworben werden. Unser PCI Flexmörtel S1 ist ein verformungsfähiger Fliesenkleber, Flexkleber für alle keramischen Beläge. Er ist wasserfest und temperaturbeständig und daher universell im Innen- sowie im Außenbereich, an Wand und Boden einsetzbar. Er leistet eine verformungsfähige Verklebung von Fliesen, Naturwerksteinen und Keramik auf Zementestrichen, Heizestrichen, Gussasphalt sowie allen zement- und gipsgebundenen Verlegeüntergründen, in Schwimmbecken und Beckenumgängen, Nassräumen und Kühlhäusern und vielem mehr. Der PCI Flexmörtel S1 ist für Kleberbettdicken von 1 - 10 mm geeignet und sehr emissionsarm. Einsatzgebiete: für innen und außen für Wand und Boden für verformungsfähige Verklebung von Fliesen und Platten für Belegung von Zementestrichen ab einer Restfeuchte 4% CM für Verlegung von Keramik auf allen PCI Verbundabdichtungen für Verlegung auf Heizestrichen für Verlegung in Schwimmbecken, Beckenumgängen, Nassräumen und Kühlhäusern für Verlegung auf Gussasphalt (nur Innenbereich) sowie allen zement- und gipsgebundenen Verlegeuntergründen, Glas- und Porzellanmosaik, festhaftende PVC-Beläge und alte Keramikbeläge für Verlegung von Polyurethanschaum-Platten an erdberührten Kellerwänden (Perimeterdämmung) auf Putz, Beton, Mauerwerk und Dichtschlämmen für Mineralfaserplatten (z.B. Isover oder Rockwool) für gesägte Hartschaumplatten (z. B. Styropor oder Hostapor) für extrudierte Hartschaumplatten (z.B. Styrodur) zum Ausbessern und Ausgleichen kleinerer Unebenheiten auf Wand- und Bodenflächen, vor der Verlegung von Fliesen und Platten Eigenschaften: entspricht C2TE S1 nach DIN EN 12 004 und41,49 €*Versand: 150,00 €Sichere Weiterleitung zum Anbieter
-
Geschirrtuch, Abtrockenhandtuch 50x70 cm Farbe je nach Verfügbarkeit, mit AufhängeschlaufeDas Geschirrtuch besteht zu 100% aus Baumwolle. Dieses Geschirrtuch zeichnet sich durch seine Saugstärke aus, es trocknet schnell und ist waschbar bei 95 Grad Celcius. Tuchgewicht 65 Gramm Achtung: Farbe je nach Verfügbarkeit!! Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.0,79 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Staubtuch Sito gestreift 35x35 cm weiß oder gelb, je nach VerfügbarkeitDas Sito Staubtuch ist besonders für empfindliche Oberflächen geeignet. Es zeichnet sich durch seine gute Qualität aus, ca. 140g/m2. Das Tuch liegt angenehm weich in der Hand, die Oberfläche ist leicht angerauht und nimmt somit den Schmutz leichter auf. Material 100% Baumwolle und bei 30° waschbar. Größe: 35x35 cm Farbe: gestreift0,77 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
-
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.